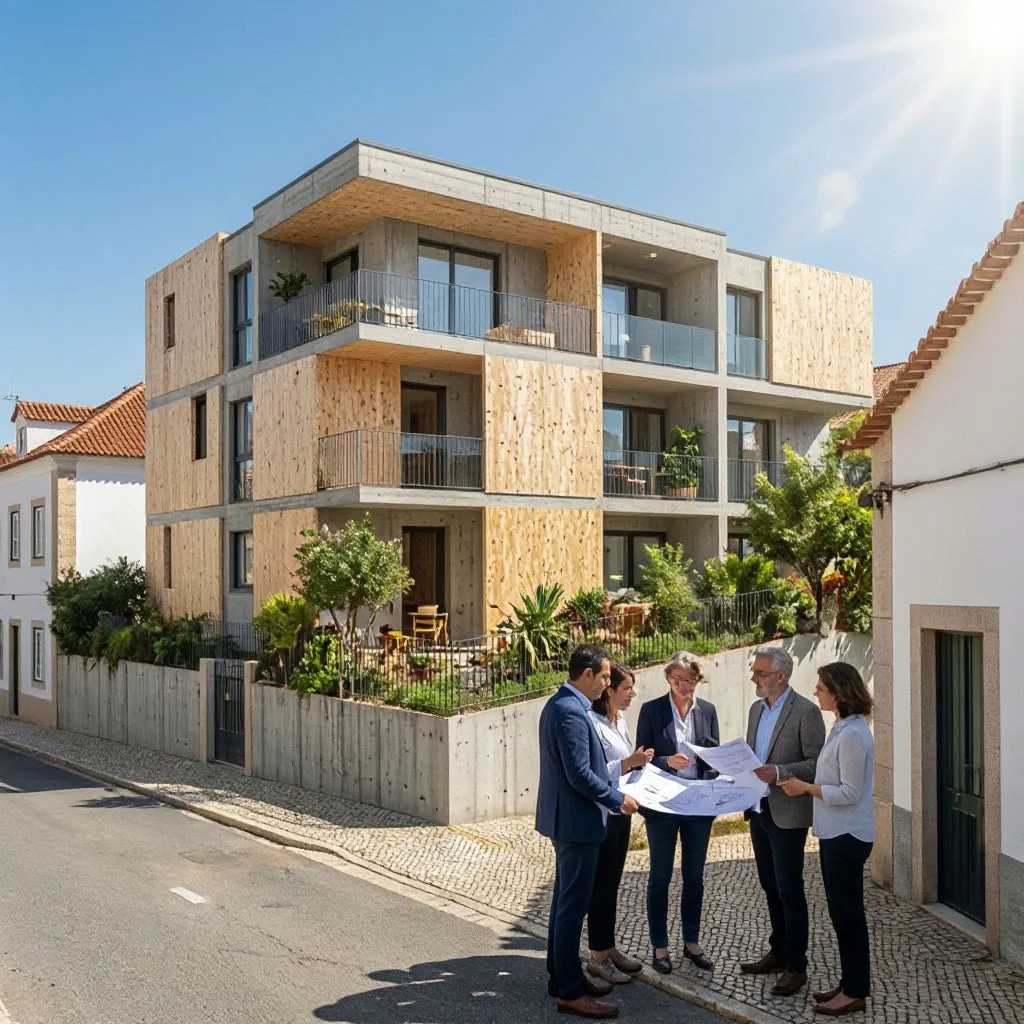
Uma arquiteta de 34 anos que trabalha em Lisboa ganha 1.800€ por mês e paga 900€ de renda por um T1 em Marvila. O seu companheiro, professor, recebe 1.400€. Juntos, poderiam candidatar-se a um crédito habitação, mas os preços dos apartamentos na capital tornaram o sonho inatingível: um T2 novo custa em média 350.000€, e as prestações mensais com os juros atuais ultrapassam confortavelmente os 1.200€. O que esta jovem talvez não saiba é que existe um modelo alternativo a ganhar força silenciosamente em Portugal — um modelo onde grupos de pessoas se organizam em cooperativas, acedem a terreno público a custo zero e constroem as suas casas a preço de construção, sem margens de promotor nem especulação imobiliária. O conceito tem mais de um século em Portugal, mas ganhou um fôlego totalmente novo com a legislação aprovada em 2023 e os primeiros concursos municipais lançados em 2024 e 2025.
Uma história longa, interrompida e agora retomada
As cooperativas de habitação não são novidade em Portugal. A primeira, a Cooperativa Popular de Construção Predial, nasceu em Lisboa em 1894 com o objetivo de adquirir terrenos para construir casas acessíveis. Em 1905, a Cooperativa Predial Portuguesa entregava chaves aos primeiros moradores. Mas foi sobretudo após o 25 de Abril de 1974 que o movimento cooperativo habitacional explodiu: o programa SAAL (Serviço de Apoio Ambulatório Local) abriu caminho a centenas de cooperativas, e no final da década de 1970 existiam cerca de 200 legalizadas em todo o país.
A partir dos anos 80 e 90, o movimento perdeu fôlego. A democratização do crédito habitação, a profissionalização da promoção imobiliária privada e a redução dos incentivos públicos empurraram as cooperativas para a margem. No auge, chegaram a construir 8.000 casas por ano e agrupavam mais de 100 promotores ativos; hoje, a FENACHE — Federação Nacional de Cooperativas de Habitação Económica, fundada em 1980 — reúne cerca de 31 cooperativas filiadas. O parque cooperativo representa aproximadamente 0,4% do stock habitacional português, com cerca de 15.000 fogos em regime cooperativo.
A viragem chegou com a Lei n.º 56/2023, conhecida por Mais Habitação, aprovada em outubro de 2023. Pela primeira vez em décadas, o legislador reconheceu formalmente as cooperativas como beneficiárias de apoio público — acesso a terrenos e edifícios do Estado, benefícios fiscais e uma linha de financiamento de 250 milhões de euros para habitação acessível. No mesmo diploma, criou-se a figura da “Nova Geração de Cooperativismo para a Promoção de Habitação Acessível”, que estabelece os princípios de um modelo cooperativo moderno: propriedade coletiva e não divisível, direito de superfície por pelo menos 75 anos, modelo económico não lucrativo, gestão democrática e intergeracional, construção sustentável e replicabilidade entre projetos.
CLT: separar a terra da casa para sempre
O modelo CLT — Community Land Trust, ou Fundo Comunitário de Terras — é complementar ao cooperativismo de habitação e partilha com ele um princípio fundamental: a terra não deve ser uma mercadoria. Um CLT é uma organização sem fins lucrativos, controlada localmente, que detém terrenos em truste permanente em nome de uma comunidade. Os edifícios construídos nesses terrenos podem ser vendidos ou arrendados a famílias, mas a terra permanece propriedade coletiva do CLT, através de contratos de cessão de uso renováveis — tipicamente por 99 anos.
A genialidade do modelo está na separação patrimonial. Ao retirar o valor da terra da equação, o preço da casa reduz-se drasticamente: uma família compra apenas o edifício, não o terreno onde ele assenta. Quando essa família decide sair, o CLT tem direito de preferência na recompra e a fórmula de revenda limita a valorização ao custo das melhorias mais a inflação. A casa permanece acessível para a próxima família, geração após geração. A terra nunca entra no mercado especulativo.
A governança de um CLT é tripartida: um terço do conselho de administração é eleito pelos residentes no terreno do CLT, outro terço pelos vizinhos da comunidade mais alargada, e o terço restante por representantes do setor público ou especialistas. Esta estrutura equilibra os interesses individuais dos moradores com os interesses coletivos da comunidade.
Em Portugal, o modelo CLT ainda não tem enquadramento legislativo autónomo, mas os seus princípios estão incorporados na Nova Geração de Cooperativismo: a cedência de terreno público por direito de superfície de 75 a 90 anos, com reversão para o Estado no final, é exatamente a lógica de um CLT aplicada através da figura jurídica da cooperativa. Academicamente e nos movimentos de habitação comunitária, a discussão sobre a criação de CLTs puros — com terra detida por uma estrutura fiduciária independente — tem avançado, mas a via prática em Portugal passa hoje pelas cooperativas com direito de superfície.
Os dois regimes de propriedade nas cooperativas portuguesas
A legislação portuguesa prevê dois regimes de propriedade para os fogos produzidos por cooperativas de habitação. Compreender a diferença entre ambos é essencial para qualquer grupo que esteja a pensar constituir uma cooperativa, pois determina o grau de acessibilidade permanente do empreendimento e o nível de controlo que a cooperativa mantém sobre o património.
No primeiro regime — propriedade individual — o fogo é transmitido ao cooperador por contrato de compra e venda, como numa transação imobiliária normal. O preço não pode exceder o custo de construção controlado, e a cooperativa pode reter a propriedade até ao pagamento integral. No segundo regime — propriedade coletiva — o fogo permanece propriedade da cooperativa e é cedido ao cooperador sob a forma de direito de habitação ou de arrendamento cooperativo. Este modelo impede a especulação: a casa nunca entra no mercado livre, permanece acessível indefinidamente e a cooperativa mantém controlo sobre quem ocupa cada fogo.
Antes de comparar as modalidades disponíveis, vale a pena perceber que cada uma tem implicações profundas na acessibilidade a longo prazo e no grau de envolvimento dos cooperadores.
| Modalidade | Propriedade do fogo | Acessibilidade permanente | Risco de especulação | Adequada para |
|---|---|---|---|---|
| Propriedade individual (clássica) | Cooperador (após pagamento integral) | Limitada — pode reentrar no mercado | Médio — sem restrições de revenda em muitos casos | Cooperadores que querem posse individual |
| Propriedade coletiva (cessão de uso) | Cooperativa | Sim — fogo nunca sai do parque cooperativo | Nulo — fórmula de revenda controlada | Habitação permanente acessível, intergeracional |
| Direito de superfície (municipal) | Cooperativa constrói; terreno é do município | Sim — reversão para o Estado após 75-90 anos | Nulo — sem possibilidade de venda do terreno | Projetos em terreno público cedido |
| CLT puro | CLT detém terra; cooperador detém edifício | Sim — terra retirada do mercado perpetuamente | Nulo — resale formula limita valorização | Comunidades que querem controlo sobre o território |
A escolha entre estes modelos determina se estamos a criar casas acessíveis por uma geração ou por muitas. A propriedade individual, embora mais familiar e juridicamente simples, permite que o fogo seja revendido a preço de mercado, perdendo-se a acessibilidade inicial. A propriedade coletiva e o direito de superfície asseguram que o investimento público — seja na forma de terreno cedido, financiamento ou benefícios fiscais — se traduz num ativo permanente da comunidade, não numa mais-valia individual transitória.
Exemplos de cooperativas de habitação em Portugal
O renascimento do cooperativismo habitacional em Portugal não é teoria. Há projetos concluídos, em construção e em concurso público que demonstram as diferentes formas que este modelo pode assumir, desde a cooperativa tradicional de propriedade individual até às novas experiências de propriedade coletiva inspiradas no modelo CLT. Estes exemplos cobrem diferentes regiões, escalas e abordagens.
A diversidade de projetos em curso mostra que não existe um único caminho para fazer habitação cooperativa em Portugal — há múltiplas vias que se adaptam a contextos, comunidades e ambições diferentes.
- Cooperativa Vale Formoso (Marvila, Lisboa) — Promovida pela Novacoop em parceria com a FENACHE, tem 141 fogos no total divididos em duas parcelas. A Parcela B, com 78 apartamentos, já foi entregue aos cooperadores. A Parcela A, com 63 apartamentos (T2, T3 e T5) e uma creche cedida ao município, foi concluída em 2026. Os preços seguem o regime de custos controlados, significativamente abaixo do mercado de Lisboa.
- Cooperativa JHLX – Jovens Habitam Lisboa (Lumiar, Lisboa) — Resultado do primeiro concurso do programa Cooperativas 1.ª Habitação Lisboa, lançado em setembro de 2024. A câmara cedeu um terreno na Rua António do Couto por direito de superfície de 90 anos. A cooperativa vai construir 18 habitações: cinco T1 por 146.000€, nove T2 por 216.000€ e quatro T3 por 289.000€ — valores impossíveis de encontrar no mercado livre do Lumiar.
- Pedras.coop (Lavadores, Vila Nova de Gaia) — Gerida pela Mome, primeira cooperativa de habitação lançada por esta gestora profissional. São 13 moradias de T3 e T4 com pátio e piscina aquecida, num investimento de 9,3 milhões de euros. As casas são vendidas a preço de custo, cerca de 20% abaixo do valor de mercado da zona.
- Hera.coop (Carvalhido, Porto) — Segundo projeto da Mome, com 94 a 98 apartamentos (T0, T2, T3 e T4) num investimento de 32 milhões de euros. Destaca-se por métodos construtivos sustentáveis, com construção híbrida off-site e classificação NZEB (Nearly Zero-Energy Buildings).
- Rede Co-Habitar (várias localidades) — Criada em 2022 e formalizada como associação em 2024, é uma rede que agrega coletivos dedicados à habitação cooperativa em propriedade coletiva. Inclui iniciativas como Aldrava, Colmeia 62, Cooperativa Anónima, CoopArroios, HabiRizoma e Cooperativa Integral Minga. Organizou o encontro “Novas Formas de Viver” em 2024 e 2025, com 150 participantes a explorar modelos coletivos de habitação.
Cada um destes exemplos ilustra uma faceta diferente do movimento. Vale Formoso mostra o modelo cooperativo clássico — propriedade individual a custos controlados — que continua a funcionar e a entregar casas reais. O projeto do Lumiar demonstra o potencial do direito de superfície sobre terreno municipal: a câmara assume o custo dos projetos arquitetónicos e do licenciamento, a cooperativa assume a construção, e as famílias pagam essencialmente o custo da obra. No Norte, a Mome profissionalizou a gestão cooperativa, criando um modelo replicável com metas ambiciosas — 1.500 casas em cinco anos. E a Rede Co-Habitar representa a vanguarda comunitária, inspirada em experiências catalãs como a La Borda e em modelos de CLT, onde a casa não pertence a ninguém individualmente e pertence a todos coletivamente.
O que a lei prevê e como o Estado apoia
A Nova Geração de Cooperativismo, consagrada no artigo 12.º da Lei n.º 56/2023, estabelece princípios que vão muito além de uma mera abertura de financiamento. O legislador definiu que os projetos devem assentar em propriedade coletiva e não divisível, com cedência de direito de superfície nunca inferior a 75 anos — findo o qual o lote e edifício revertem para o Estado. O modelo económico tem de ser não lucrativo, o desenvolvimento dos projetos deve ser democrático e intergeracional, e a construção deve seguir práticas inovadoras e sustentáveis.
No caso de reabilitação de parque habitacional existente, o financiamento público é a fundo perdido, cobrindo 25% do custo total de construção. Para nova construção, as cooperativas podem aceder à linha de financiamento de 250 milhões de euros e à cedência de terrenos e edifícios públicos identificados pelo governo por prazos até 90 anos, renováveis. A estas medidas somam-se isenções fiscais: as cooperativas estão frequentemente isentas de IMT (Imposto Municipal sobre as Transmissões Onerosas de Imóveis) na aquisição de terrenos para habitação social, e beneficiam de isenções de IMI em determinadas condições.
O programa Construir Portugal, a estratégia habitacional do governo, integra cerca de 30 medidas e revisou em alta a meta do Plano de Recuperação e Resiliência (PRR) — dos 25.000 fogos inicialmente previstos para aproximadamente 59.000 casas novas e reabilitadas até 2030, com um investimento de 4,2 mil milhões de euros entre PRR e Orçamento de Estado. Neste quadro, as cooperativas surgem como um dos instrumentos para alargar e acelerar a oferta habitacional acessível.
Como constituir uma cooperativa de habitação
Para quem está a pensar juntar-se a um grupo e criar uma cooperativa, o processo legal é mais simples do que parece. Portugal dispõe de um mecanismo chamado Cooperativa na Hora, que permite constituir uma cooperativa em apenas um dia, sem necessidade de escritura pública, através da escolha de um nome e de um modelo de estatutos pré-aprovados pelo Instituto dos Registos e do Notariado. Mas a parte burocrática é a mais fácil — a preparação do grupo, a definição do projeto e a garantia de financiamento exigem tempo, organização e conhecimento.
Quem percorre este caminho precisa de seguir uma sequência lógica de passos, desde a formação do grupo inicial até à entrega das chaves.
- Reunir um grupo de pessoas com objetivos comuns. O ponto de partida é encontrar pessoas que partilhem a vontade de habitar em regime cooperativo. A Rede Co-Habitar, a FENACHE e plataformas online são pontos de contacto para quem procura cooperativas em formação. O grupo deve discutir abertamente o regime de propriedade desejado — individual ou coletivo — e o tipo de comunidade que pretende criar.
- Constituir formalmente a cooperativa. Via Cooperativa na Hora, com um mínimo de cinco membros fundadores, ou através de escritura pública com estatutos próprios. É necessário depositar pelo menos 10% do capital social nos primeiros cinco dias úteis. Registar na conservatória do registo comercial, na Segurança Social e enviar os documentos à CASES no prazo de 30 dias.
- Definir o projeto habitacional. Escolher a localização, a tipologia dos fogos, o número de cooperadores (que deve ser igual ou superior ao número de fogos), e o modelo de financiamento. Se o objetivo é aceder a terreno público, é preciso acompanhar os concursos municipais — como o programa Cooperativas 1.ª Habitação Lisboa — ou negociar cedência de direito de superfície com a autarquia.
- Garantir o financiamento. As fontes típicas são: poupanças dos cooperadores, empréstimos bancários (as cooperativas podem aceder a condições favoráveis), a linha de financiamento de 250 milhões da Nova Geração de Cooperativismo, e, no caso de reabilitação, o apoio a fundo perdido de 25%. Alguns grupos exploram também membros-contribuidores — investidores que depositam capital na cooperativa sem nela habitar.
- Contratar a construção e gerir a obra. A cooperativa assume a responsabilidade de promover e supervisionar a construção. Pode fazê-lo diretamente ou contratar uma gestora profissional, como a Mome ou a Novacoop, que assume todo o processo — da identificação do terreno à entrega das chaves.
- Distribuir os fogos e estabelecer as regras de uso. Os critérios de atribuição devem ser transparentes e democráticos. No caso de propriedade coletiva, definem-se as condições de cessão de uso, as rendas cooperativas e as regras de saída. No caso de terreno municipal, as condições de rendimento dos cooperadores são as mesmas do Programa de Renda Acessível: até 30.000€/ano individual ou 40.000€ para um agregado de duas pessoas, mais 5.000€ por cada filho.
A complexidade real não está na burocracia — está na gestão do grupo, na negociação com bancos e municípios, e na capacidade técnica para acompanhar um processo construtivo. Por isso, muitas cooperativas optam por trabalhar com gestoras profissionais ou por se federar na FENACHE, que presta apoio técnico e institucional. A Rede Co-Habitar desempenha um papel complementar, ligando coletivos que preferem um modelo mais autogestionário e comunitário.
Os obstáculos que ainda limitam o impacto
Apesar do enquadramento legal favorável e dos primeiros projetos concretos, o movimento cooperativo habitacional português enfrenta constrangimentos reais que explicam porque é que, em 2026, o parque cooperativo ainda representa apenas 0,4% do stock nacional. A linha de financiamento de 250 milhões de euros existe no papel, mas o desbloqueio efetivo dos fundos tem sido lento. Os concursos municipais — como o de Lisboa — avançaram para um primeiro terreno no Lumiar, mas os restantes quatro lotes identificados continuam parados, e a meta de 500 casas cooperativas até 2032 na capital parece ambiciosa face ao ritmo atual.
No plano financeiro, a ausência de bancos éticos e cooperativos de crédito em Portugal obriga as cooperativas a recorrer à banca comercial tradicional, nem sempre confortável com modelos de garantia baseados em propriedade coletiva. A Constituição Portuguesa protege a propriedade privada e dificulta a imposição de limitações perpetuidades à revenda — um obstáculo jurídico para quem quer replicar o modelo CLT puro com restrições de preço em perpetuidade. E a cultura individualista da propriedade, reforçada por décadas de política de crédito habitação, faz com que muitos portugueses encarem a propriedade coletiva com desconfiança.
Há também uma questão de escala e conhecimento. A grande maioria das cooperativas ativas em Portugal é herdeira do modelo clássico dos anos 70 e 80 — propriedade individual a custos controlados. As novas experiências de propriedade coletiva, inspiradas na Catalunha e no modelo CLT, são ainda pioneiras, com meia dúzia de coletivos em diferentes fases de constituição. O conhecimento técnico sobre como estruturar uma cooperativa de propriedade coletiva, como negociar com municípios e como garantir financiamento está concentrado num pequeno número de pessoas e organizações.
Apesar de tudo, a direção é clara. A pressão da crise habitacional, o enquadramento legal favorável, o exemplo dos primeiros projetos concretos e a emergência de redes como a Rede Co-Habitar e a Community-Led Housing Europe criam as condições para que as cooperativas de habitação deixem de ser uma curiosidade histórica e voltem a ser, como foram nos anos 70, uma resposta habitacional de escala real. O modelo CLT — separar a terra da casa, retirar o solo do mercado especulativo, garantir acessibilidade permanente — está ainda mais longe de ser uma realidade autónoma em Portugal, mas os seus princípios estão já enraizados na nova legislação. A diferença entre o que a lei permite e o que está a acontecer no terreno é, como sempre, uma questão de vontade política, capacidade de organização comunitária e tempo.